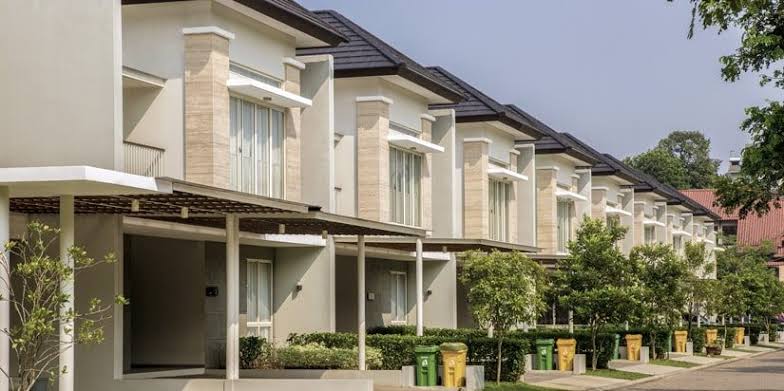
Membeli rumah sering dianggap sebagai salah satu pencapaian terbesar dalam hidup. Tapi di balik rasa excited saat memilih unit, ada kenyataan yang tidak selalu dibahas di brosur properti: biaya beli rumah jauh lebih besar dari sekadar harga yang tertera di iklan.
Banyak orang sudah menghitung uang muka, cicilan, dan tenor. Namun saat hari serah terima tiba, mereka kaget karena ada sederet pengeluaran tambahan yang tidak pernah masuk hitungan. Mulai dari pajak, notaris, hingga biaya renovasi kecil yang tidak terduga.
Panduan berikut membahas secara runtut apa saja komponen biaya beli rumah, baik untuk rumah baru maupun second, plus daftar hal yang wajib dicek sebelum uang Anda berpindah tangan.
Kenapa Harga Rumah Bukan Angka Final
Harga yang dipasang developer atau penjual biasanya hanya mencakup nilai bangunan dan tanah. Di luar itu, ada kewajiban administratif dan teknis yang tetap harus Anda bayar.
Untuk rumah baru dari developer, beberapa biaya sering dimasukkan ke dalam harga jual. Tapi tidak jarang juga dipisahkan agar harga terlihat lebih murah. Sementara untuk rumah second, hampir semua biaya tambahan menjadi tanggungan pembeli, kecuali ada kesepakatan lain.
Karena itu, penting untuk bertanya sejak awal: “Biaya apa saja yang sudah termasuk dan apa yang belum?”
Rincian Biaya Beli Rumah yang Perlu Disiapkan
Berikut komponen biaya yang umum muncul dalam transaksi jual beli rumah di Indonesia.
1. Uang Muka (DP)
Uang muka biasanya berkisar 10–30 persen dari harga rumah. Untuk KPR, Bank Indonesia mengatur minimal DP untuk rumah pertama sekitar 15 persen, meski beberapa bank memberi kebijakan berbeda tergantung profil risiko.
Semakin besar DP, semakin kecil cicilan bulanan dan bunga yang harus dibayar. Tapi jangan sampai seluruh tabungan habis untuk DP, karena masih ada biaya lain di depan mata.
2. Biaya Provisi dan Administrasi Bank
Jika menggunakan KPR, bank akan mengenakan biaya provisi sekitar 1 persen dari plafon kredit. Ada juga biaya administrasi yang besarnya bervariasi, umumnya antara Rp500 ribu hingga Rp3 juta.
Beberapa bank menggabungkan keduanya dalam satu paket biaya. Tanyakan detailnya sebelum menandatangani akad kredit.
3. Biaya Appraisal
Bank perlu menilai kelayakan rumah yang akan dijaminkan. Biaya appraisal biasanya Rp500 ribu sampai Rp1,5 juta, tergantung lokasi dan nilai properti. Kadang bank menggratiskan biaya ini sebagai promo, tapi tidak selalu.
4. Biaya Notaris dan PPAT
Notaris atau Pejabat Pembuat Akta Tanah (PPAT) mengurus akta jual beli, AJB, dan balik nama sertifikat. Biayanya bervariasi, umumnya 0,5–1 persen dari harga transaksi, ditambah biaya lain seperti pengecekan sertifikat dan saksi.
Untuk rumah second, biaya notaris sering ditanggung pembeli. Untuk rumah baru, sebagian developer menanggungnya sebagai fasilitas.
5. Pajak Pembeli (BPHTB)
Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) adalah pajak yang wajib dibayar pembeli. Besarnya 5 persen dari nilai transaksi dikurangi Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP). NPOPTKP berbeda tiap daerah, umumnya Rp60 juta hingga Rp80 juta.
Contoh sederhana: harga rumah Rp500 juta, NPOPTKP Rp60 juta. Maka BPHTB = 5% x (Rp500 juta – Rp60 juta) = Rp22 juta.
6. Pajak Penjual (PPh Final)
Pajak ini sebenarnya kewajiban penjual, yaitu 2,5 persen dari harga transaksi. Namun dalam praktik, tidak jarang pembeli diminta menanggungnya demi mendapatkan harga yang disepakati. Pastikan poin ini jelas sejak awal negosiasi.
7. Biaya Balik Nama Sertifikat
Mengurus peralihan nama di BPN memerlukan biaya pendaftaran, pengukuran (jika diperlukan), dan jasa calo atau agen jika Anda memakai jasa mereka. Totalnya bisa Rp2–5 juta, tergantung luas tanah dan lokasi.
8. Biaya Renovasi dan Perbaikan
Rumah second hampir selalu butuh sentuhan. Mulai dari cat ulang, perbaikan atap bocor, ganti keramik, hingga perbaikan instalasi listrik dan air. Sisihkan minimal 5–10 persen dari harga rumah untuk dana ini.
Untuk rumah baru pun, sering ada biaya tambahan seperti pagar, kanopi, atau penyesuaian interior yang tidak termasuk dalam harga jual.
9. Biaya Pindahan dan Furnitur
Pindahan bukan sekadar sewa truk. Ada biaya packing, tenaga angkut, dan kemungkinan barang rusak. Setelah itu, Anda mungkin perlu membeli furnitur baru yang sesuai ukuran ruangan.
10. Biaya Rutin Setelah Membeli
Setelah rumah menjadi milik Anda, muncul kewajiban bulanan atau tahunan: PBB, iuran keamanan dan kebersihan lingkungan, asuransi rumah, serta dana pemeliharaan. Ini perlu masuk anggaran jangka panjang, bukan hanya biaya sekali bayar.
Estimasi Total Biaya di Luar Harga Rumah
Sebagai gambaran kasar, biaya tambahan di luar harga rumah berkisar 10–20 persen dari harga properti. Untuk rumah seharga Rp500 juta, siapkan dana ekstra Rp50–100 juta.
Jika menggunakan KPR, biaya bank dan notaris bisa lebih besar. Jika rumah second, biaya renovasi dan pajak penjual bisa membengkak. Karena itu, hitung ulang kemampuan finansial Anda dengan angka yang realistis.
Hal yang Wajib Dicek Sebelum Membeli Rumah
Biaya sudah dihitung, tapi jangan buru-buru bayar. Ada beberapa hal krusial yang harus diverifikasi agar tidak menyesal di kemudian hari.
1. Legalitas Tanah dan Bangunan
Cek keaslian sertifikat di BPN. Pastikan nama pemilik sesuai dengan penjual, tidak sedang dijaminkan, dan tidak dalam sengketa. Untuk rumah baru, pastikan developer memiliki izin membangun dan sertifikat induk yang akan dipecah.
2. Status Kepemilikan
Apakah sertifikat Hak Milik (SHM), Hak Guna Bangunan (HGB), atau Hak Pakai? SHM lebih kuat dan bebas diperjualbelikan. HGB memiliki jangka waktu dan perlu diperpanjang.
3. IMB atau PBG
Izin Mendirikan Bangunan (IMB) kini berganti nama menjadi Persetujuan Bangunan Gedung (PBG). Pastikan bangunan memiliki izin resmi. Bangunan tanpa izin berisiko dibongkar atau sulit dijual kembali.
4. Kondisi Fisik Bangunan
Periksa atap, dinding, lantai, plafon, dan pondasi. Cek juga instalasi listrik, pipa air, dan saluran pembuangan. Jika perlu, bawa tukang atau inspektur properti untuk penilaian objektif.
5. Lingkungan Sekitar
Datanglah ke lokasi pada waktu berbeda: pagi, siang, malam, dan akhir pekan. Perhatikan kebisingan, banjir, keamanan, akses jalan, dan tetangga sekitar. Lingkungan yang nyaman jauh lebih berharga daripada harga murah.
6. Akses dan Infrastruktur
Cek jarak ke sekolah, rumah sakit, pasar, dan tempat kerja. Pastikan jalan menuju rumah bisa dilalui kendaraan Anda. Jika developer menjanjikan fasilitas tertentu, minta bukti tertulis dan jadwal realisasinya.
7. Riwayat Pembayaran dan Tunggakan
Untuk rumah second, pastikan tidak ada tunggakan PBB, iuran lingkungan, listrik, dan air. Tunggakan ini bisa menjadi beban Anda setelah serah terima.
8. Perjanjian dan Kontrak
Baca semua dokumen dengan teliti. Jangan tergoda menandatangani sebelum paham isinya. Jika perlu, konsultasikan dengan notaris atau ahli hukum properti.
9. Reputasi Developer atau Penjual
Untuk rumah baru, cek rekam jejak developer. Apakah proyek sebelumnya selesai tepat waktu? Bagaimana kualitas bangunannya? Untuk rumah second, cek alasan penjual menjual rumah.
10. Kemampuan Finansial Jangka Panjang
Cicilan bukan satu-satunya beban. Pastikan penghasilan Anda cukup untuk menutup cicilan, biaya hidup, dan dana darurat. Idealnya, cicilan tidak melebihi 30 persen dari penghasilan bulanan.
Tips Menghemat Biaya Beli Rumah
Ada beberapa strategi agar pengeluaran tidak membengkak:
-
Negosiasi harga dan pembagian biaya. Tidak ada salahnya meminta penjual menanggung BPHTB atau biaya notaris.
-
Manfaatkan promo developer. Banyak developer menggratiskan biaya AJB, BPHTB, atau bahkan DP untuk unit tertentu.
-
Pilih KPR dengan bunga tetap. Bunga fixed lebih aman daripada floating yang bisa naik sewaktu-waktu.
-
Siapkan dana darurat. Sisihkan minimal 3–6 bulan cicilan untuk mengantisipasi kejadian tak terduga.
-
Renovasi bertahap. Tidak semua perbaikan harus selesai sebelum pindah. Prioritaskan yang bersifat darurat.
Penutup
Membeli rumah adalah keputusan besar yang melibatkan banyak angka dan pertimbangan. Harga properti hanyalah pintu masuk. Di baliknya ada pajak, notaris, biaya bank, renovasi, dan kewajiban rutin yang harus dihitung sejak awal.
Dengan memahami rincian biaya dan melakukan pengecekan menyeluruh, Anda bisa menghindari kejutan finansial yang tidak perlu. Rumah bukan sekadar aset, tapi tempat tinggal yang akan menemani banyak momen penting dalam hidup. Pastikan setiap rupiah yang dikeluarkan benar-benar membawa ketenangan, bukan justru beban di kemudian hari.