Membeli rumah atau tanah itu momen yang bikin jantung berdebar kencang. Bukan cuma karena harganya yang sering bikin dompet menjerit, tapi juga karena urusan legalitas di belakangnya. Banyak orang fokus mati-matian menabung untuk uang muka, tapi lupa menyiapkan dana dan strategi untuk mengurus Akta Jual Beli (AJB) dan Sertifikat Hak Milik (SHM). Akibatnya, saat proses jual beli di depan mata, semua jadi panik, biaya membengkak, dan risiko sengketa mengintai.
Sebenarnya, mengurus AJB dan SHM itu nggak seseram yang dibayangkan kalau kita tahu peta jalannya. Kuncinya ada pada perencanaan matang. Yuk, kita bedah satu per satu cara merencanakannya supaya dompet tetap aman dan tidur pun nyenyak.
Kenali Dulu Karakter Biaya di Balik AJB dan SHM
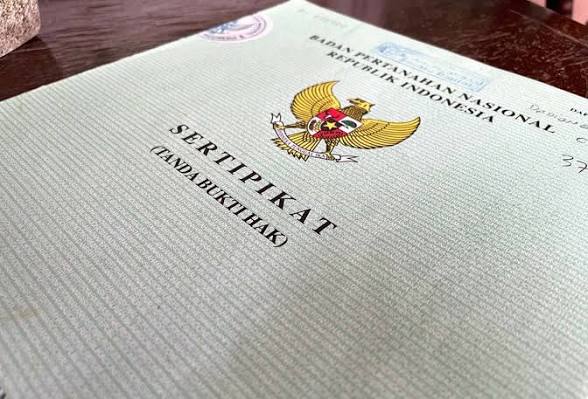
Sebelum masuk ke strategi, penting untuk paham bahwa AJB dan SHM itu dua hal berbeda tapi berkaitan erat. AJB adalah akta otentik yang dibuat oleh Pejabat Pembuat Akta Tanah (PPAT). Ini bukti sah bahwa kamu sudah membeli dan membayar objek properti tersebut. Sementara SHM adalah surat tanda bukti kepemilikan yang dikeluarkan oleh Badan Pertanahan Nasional (BPN).
Nah, biaya keduanya tidak muncul tiba-tiba. Ada beberapa komponen yang harus kamu hitung dari sekarang:
Pertama, Biaya Pembuatan AJB. Ini biasanya dihitung berdasarkan persentase dari nilai transaksi. Di banyak daerah, angkanya berkisar antara 0,5% hingga 1% dari harga jual. Namun, ada juga PPAT yang mematok tarif berdasarkan kesepakatan, terutama untuk properti dengan nilai tertentu. Jangan malu untuk bertanya langsung ke PPAT atau notaris langgananmu soal struktur biaya ini.
Kedua, Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB). Ini pajak yang wajib kamu bayar sebagai pembeli. Besarnya 5% dari harga transaksi dikurangi Nilai Jual Objek Pajak Tidak Kena Pajak (NJOPTKP). NJOPTKP ini berbeda-beda tiap daerah, biasanya berkisar Rp60 juta hingga Rp80 juta. Jadi, kalau harga rumahmu Rp500 juta, dan NJOPTKP di daerahmu Rp60 juta, maka BPHTB-nya adalah 5% x (Rp500 juta – Rp60 juta) = Rp22 juta. Angka yang tidak kecil, kan?
Ketiga, Biaya Pendaftaran SHM di BPN. Ini termasuk biaya pengukuran, pemeriksaan tanah, dan pendaftaran hak. Tarifnya diatur dalam Peraturan Pemerintah dan biasanya dihitung berdasarkan luas tanah dan nilai tanah per meter persegi. Untuk tanah seluas 200 meter persegi dengan nilai tertentu, biaya ini bisa mencapai beberapa juta rupiah.
Keempat, Pajak Penjual (PPh). Meskipun ini kewajiban penjual, sering kali dalam praktiknya pembeli ikut menanggung atau setidaknya perlu tahu agar tidak ada salah paham. Besarnya 2,5% dari nilai transaksi.
Strategi Jitu Menyusun Anggaran yang Realistis
Setelah tahu komponen biayanya, saatnya menyusun rencana. Jangan hanya mengandalkan perkiraan “kira-kira”. Lakukan langkah berikut:
1. Hitung Mundur dari Harga Properti
Misalkan kamu membeli tanah seharga Rp400 juta. Buatlah tabel sederhana di buku catatan atau spreadsheet. Isi kolom untuk AJB, BPHTB, biaya BPN, dan PPh. Jangan lupa tambahkan biaya tak terduga seperti transportasi, materai, atau biaya pengecekan sertifikat di kantor pertanahan. Sisihkan sekitar 5% dari total biaya legal untuk dana cadangan. Lebih baik lebih sedikit di awal daripada harus berutang di tengah proses.
2. Manfaatkan NJOPTKP dan Cek Ulang NJOP
Setiap daerah punya kebijakan NJOPTKP yang bisa menghemat pengeluaran BPHTB. Pastikan kamu menanyakan hal ini ke kantor pajak setempat atau konsultan pajak. Selain itu, cek Nilai Jual Objek Pajak (NJOP) tanah tersebut. Kadang, harga transaksi lebih rendah dari NJOP, dan BPHTB dihitung dari yang tertinggi. Ini bisa mengubah perhitunganmu secara signifikan.
3. Pilih PPAT dengan Transparansi Biaya
Tidak semua PPAT memasang tarif yang sama. Ada yang mematok harga berdasarkan Peraturan Menteri ATR/BPN, ada juga yang memberi diskon untuk klien tertentu. Jangan ragu untuk membandingkan dua atau tiga PPAT. Tanyakan rincian biaya: berapa untuk jasa akta, berapa untuk pengurusan ke BPN, dan apakah ada biaya tambahan lain. Pilih yang mau menjelaskan dengan gamblang, bukan yang sekadar bilang “nanti saja dihitung”.
4. Negosiasi dengan Penjual Soal Pajak
Dalam transaksi properti, pajak penjual (PPh) dan BPHTB pembeli adalah dua hal yang sering jadi bahan tawar-menawar. Ada kalanya penjual mau menanggung BPHTB sebagai bentuk kompromi, atau sebaliknya. Diskusikan ini sejak awal sebelum akad. Jangan sampai setelah AJB ditandatangani, baru ribut soal siapa bayar apa.
5. Urus Sendiri atau Pakai Jasa?
Mengurus SHM sendiri ke BPN bisa menghemat biaya jasa, tapi memakan waktu dan tenaga. Jika kamu sibuk, menggunakan jasa calo atau konsultan legal bisa jadi pilihan. Tapi hati-hati, pastikan mereka kredibel dan tidak memungut biaya di luar ketentuan. Selalu minta kuitansi resmi untuk setiap pembayaran.
Langkah Pengamanan agar Tidak Ada Kejutan di Kemudian Hari
Anggaran sudah oke, tapi keamanan tetap nomor satu. Ada beberapa hal yang sering diabaikan orang:
-
Cek Sertifikat di BPN: Sebelum membayar apa pun, pastikan sertifikat tanah asli dan tidak dalam sengketa. Lakukan pengecekan langsung ke kantor pertanahan. Ini murah, kok, dan sangat penting.
-
Gunakan Rekening Bersama atau Escrow: Untuk pembayaran harga properti, jangan transfer langsung ke rekening penjual sebelum AJB ditandatangani. Gunakan rekening bersama atau jasa escrow agar dana aman.
-
Baca Ulang Draft AJB: Jangan malas membaca. Pastikan nama, luas tanah, batas-batas, dan harga sesuai kesepakatan. Jika ada yang janggal, minta revisi sebelum ditandatangani.
-
Simpan Semua Bukti: Kuitansi, slip setoran pajak, fotokopi AJB, dan tanda terima dari BPN harus disimpan rapi. Ini bukti legal jika suatu saat ada masalah.
Mengatur Waktu agar Tidak Bentrok dengan Kebutuhan Lain
Proses AJB dan SHM bisa memakan waktu berminggu-minggu hingga berbulan-bulan, tergantung kelengkapan dokumen dan antrean di BPN. Jadi, aturlah waktu dengan bijak. Jangan menjadwalkan proses ini bersamaan dengan kebutuhan dana mendesak lain, seperti biaya sekolah anak atau renovasi rumah. Buat kalender kecil: minggu pertama cek dokumen, minggu kedua bayar BPHTB, minggu ketiga tanda tangan AJB, dan seterusnya. Dengan begitu, arus kas tetap terkendali.
Mengantisipasi Kenaikan Biaya yang Tak Terduga
Dunia properti kadang punya kejutan. Biaya pengukuran bisa lebih mahal jika tanahnya berkontur atau luasnya tidak sesuai. BPHTB bisa berubah jika ada revaluasi NJOP. Karena itu, sisihkan dana ekstra minimal 10% dari total perkiraan biaya legal. Anggap saja ini sebagai “asuransi ketenangan”. Jika tidak terpakai, dana bisa dialihkan untuk kebutuhan lain.
Libatkan Pasangan atau Keluarga
Mengurus AJB dan SHM bukan proyek solo. Ajak pasangan atau anggota keluarga yang dipercaya untuk ikut menghitung dan mengawasi proses. Diskusikan prioritas: apakah lebih baik memilih PPAT yang murah tapi lambat, atau yang sedikit mahal tapi cepat? Dengan melibatkan orang lain, beban pikiran berkurang dan pengambilan keputusan jadi lebih objektif.
Belajar dari Pengalaman Orang Lain
Coba tanyakan pada teman atau kerabat yang pernah membeli properti. Mereka biasanya punya cerita seru—ada yang hampir tertipu, ada yang biayanya membengkak karena kurang teliti. Pengalaman mereka adalah guru terbaik yang gratis. Catat tips dan jebakan yang mereka alami, lalu sesuaikan dengan situasimu.
Pada akhirnya, merencanakan AJB dan SHM itu soal kehati-hatian dan kesabaran. Tidak ada jalan pintas yang benar-benar aman. Dengan anggaran yang terukur, dokumen yang lengkap, dan komunikasi yang lancar dengan semua pihak, proses ini bisa berjalan lancar tanpa menguras tabungan. Ingat, rumah adalah tempat pulang. Jangan sampai rasa aman itu ternoda karena urusan legal yang berantakan. Mulailah menghitung dari sekarang, selagi ada waktu.