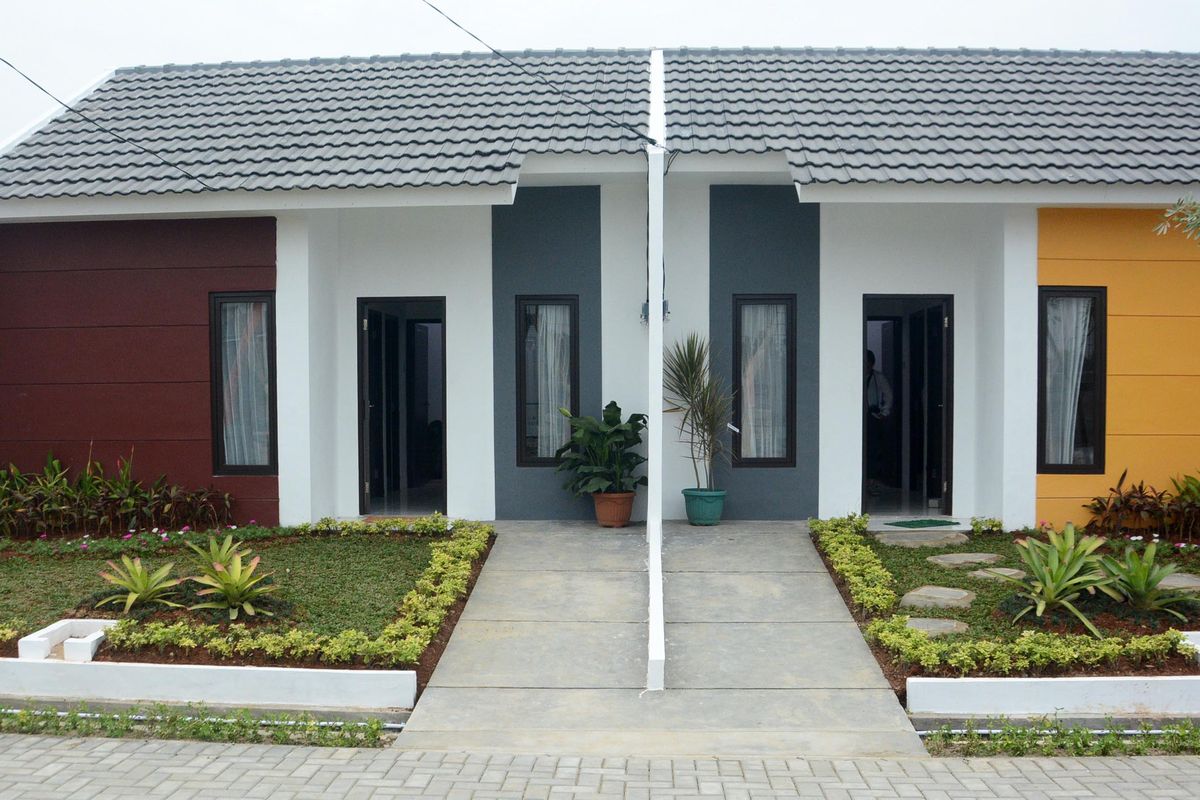
Membeli rumah pertama sering terasa seperti mimpi yang mulai menemukan bentuknya. Namun di balik rasa excited itu, ada satu hal yang sering bikin kepala panas: KPR. Angsuran bulanan yang harus dibayar selama belasan hingga puluhan tahun bukan angka kecil. Salah perhitungan sedikit saja, bisa-bisa gaji habis cuma buat cicilan, sementara kebutuhan lain jadi terabaikan.
Banyak orang terjebak karena terlalu fokus pada harga rumah dan DP, padahal ada biaya-biaya lain yang menyertai. Belum lagi soal bunga yang bisa berubah, biaya provisi, asuransi, hingga denda keterlambatan. Semua ini perlu dipetakan sejak awal supaya langkah membeli rumah nggak berubah jadi beban jangka panjang.
Berikut beberapa hal yang bisa dilakukan untuk merencanakan KPR rumah pertama dengan lebih aman dan tetap sesuai kantong.
1. Hitung dulu kemampuan cicilan, bukan cuma harga rumah
Banyak calon pembeli mulai dengan bertanya, “Rumah harga segini, cicilannya berapa?” Padahal pertanyaan yang lebih tepat adalah, “Dengan penghasilan saya, cicilan berapa yang aman?”
Cara paling sederhana, cicilan KPR idealnya tidak lebih dari 30 persen penghasilan bulanan. Kalau penghasilan tetap Rp8 juta per bulan, cicilan yang nyaman ada di kisaran Rp2,4 juta. Lebih dari itu, ruang untuk biaya hidup, tabungan, dan dana darurat jadi sempit.
Kalau cicilan yang diinginkan melebihi batas itu, ada beberapa pilihan: menambah DP, memperpanjang tenor, atau mencari rumah dengan harga lebih rendah. Memperpanjang tenor memang bikin cicilan lebih ringan, tapi total bunga yang dibayar jadi lebih besar. Jadi ini bukan solusi instan, melainkan trade-off yang perlu dipertimbangkan matang.
2. Siapkan dana lebih dari sekadar DP
DP memang komponen terbesar di awal, tapi bukan satu-satunya. Ada beberapa biaya lain yang sering luput dari perhitungan, seperti:
-
Biaya provisi dan administrasi bank, biasanya sekitar 1–3 persen dari plafon kredit.
-
Biaya appraisal, untuk menaksir nilai rumah oleh pihak bank.
-
BPHTB, pajak pembelian rumah yang besarnya sekitar 5 persen dari harga transaksi dikurangi nilai jual objek pajak tidak kena pajak.
-
Biaya notaris dan AJB, untuk akta jual beli dan pembuatan sertifikat.
-
Asuransi jiwa dan kebakaran, biasanya dibayar di awal atau digabung ke cicilan.
Total biaya tambahan ini bisa mencapai 5–10 persen dari harga rumah. Kalau harga rumah Rp500 juta, siapkan dana ekstra sekitar Rp25–50 juta di luar DP. Dana ini penting supaya proses akad nggak macet di tengah jalan.
3. Pilih jenis bunga KPR dengan mata terbuka
Ada dua jenis bunga yang umum ditawarkan: fixed dan floating.
Bunga fixed artinya cicilan tetap selama periode tertentu, misalnya 3 tahun pertama. Setelah itu, bunga bisa berubah mengikuti suku bunga pasar. Bunga floating mengikuti naik turunnya suku bunga, jadi cicilan bisa berubah kapan saja.
Untuk pembeli rumah pertama, skema fixed lebih aman karena cicilan bisa diprediksi di awal. Manfaatkan masa fixed ini untuk menabung lebih banyak atau melunasi sebagian pokok pinjaman. Jangan tergiur bunga rendah di tahun pertama tanpa menghitung kemungkinan lonjakan cicilan setelah masa fixed berakhir.
4. Pilih tenor yang realistis, bukan yang paling panjang
Tenor panjang seperti 20 atau 25 tahun memang bikin cicilan bulanan terasa ringan. Tapi semakin panjang tenor, semakin besar total bunga yang dibayar. Kalau mampu, pilih tenor yang lebih pendek, misalnya 10–15 tahun.
Kalau penghasilan masih terbatas, tenor 20 tahun bisa jadi pilihan. Yang penting, pastikan cicilan tetap di bawah 30 persen penghasilan dan ada ruang untuk menabung. Jangan sampai cicilan rumah membuat tabungan pendidikan anak atau dana pensiun jadi korban.
5. Bangun dana darurat sebelum akad kredit
Dana darurat adalah penyelamat saat penghasilan terganggu. Idealnya, dana darurat berisi 6–12 kali pengeluaran bulanan. Kalau cicilan KPR Rp3 juta dan biaya hidup Rp4 juta, total kebutuhan bulanan Rp7 juta. Dana darurat yang ideal sekitar Rp42–84 juta.
Dana ini sebaiknya disimpan di rekening terpisah yang mudah diakses, bukan di deposito berjangka atau investasi yang butuh waktu cair. Fungsinya sederhana: kalau kena PHK atau sakit, cicilan rumah tetap bisa dibayar tanpa harus menjual aset atau berutang lagi.
6. Cek rekam jejak kredit sebelum mengajukan
Bank akan melihat riwayat kredit calon debitur melalui SLIK OJK. Kalau ada tunggakan kartu kredit, pinjaman online, atau cicilan motor yang pernah macet, pengajuan KPR bisa ditolak atau disetujui dengan bunga lebih tinggi.
Cek dulu riwayat kredit setidaknya 6 bulan sebelum mengajukan KPR. Kalau ada catatan buruk, lunasi tunggakan dan bangun riwayat pembayaran yang bersih. Bank lebih suka debitur yang konsisten membayar tagihan tepat waktu, sekalipun nilainya kecil.
7. Jangan lupa biaya kepemilikan jangka panjang
Setelah rumah jadi milik sendiri, ada biaya yang terus berjalan: PBB, perawatan rumah, perbaikan, hingga iuran lingkungan. Rumah bukan aset yang diam, tapi butuh dirawat. Sisihkan sekitar 1–2 persen dari harga rumah per tahun untuk biaya perawatan.
Kalau membeli rumah di kawasan dengan fasilitas lengkap, biasanya ada iuran bulanan. Ini perlu masuk ke dalam anggaran bulanan, bukan dianggap sebagai pengeluaran insidental.
8. Libatkan pasangan atau keluarga dalam perencanaan
Kalau KPR dibayar bersama pasangan, diskusikan sejak awal. Siapa yang membayar apa, bagaimana kalau salah satu kehilangan penghasilan, dan bagaimana pembagian asetnya. Keterbukaan soal keuangan ini penting supaya nggak ada kejutan di kemudian hari.
Bagi yang membeli sendiri, tetap perlu bicara dengan keluarga inti. Kadang orang tua bisa membantu DP, tapi bantuannya perlu disepakati dengan jelas: apakah hibah, pinjaman, atau titipan yang harus dikembalikan.
9. Simulasi sebelum memutuskan
Sebelum tanda tangan akad, lakukan simulasi KPR dengan beberapa skenario. Coba hitung cicilan dengan bunga fixed 3 tahun, lalu simulasi kalau bunga naik 1–2 persen setelahnya. Bandingkan juga dengan tenor yang berbeda.
Banyak kalkulator KPR online bisa membantu. Tapi jangan cuma percaya angka di layar. Diskusikan dengan petugas bank atau perencana keuangan untuk memahami detail perhitungan dan risiko yang mungkin muncul.
10. Pilih rumah yang sesuai kebutuhan, bukan gengsi
Rumah pertama nggak harus sempurna. Yang penting sesuai kebutuhan dan kemampuan. Rumah di lokasi strategis dengan harga terjangkau lebih baik daripada rumah mewah di pinggiran yang bikin cicilan berat dan biaya transportasi membengkak.
Pikirkan juga soal jarak ke tempat kerja, sekolah anak, dan fasilitas umum. Rumah yang jauh dari aktivitas sehari-hari bisa menambah biaya transportasi dan waktu yang terbuang. Kualitas hidup tetap perlu diperhitungkan, bukan cuma harga dan luas bangunan.
Merencanakan KPR rumah pertama memang butuh ketelitian. Tapi dengan perhitungan yang matang, cicilan rumah bisa jadi investasi yang aman, bukan beban yang menyesakkan. Kuncinya ada di persiapan, bukan keberuntungan.