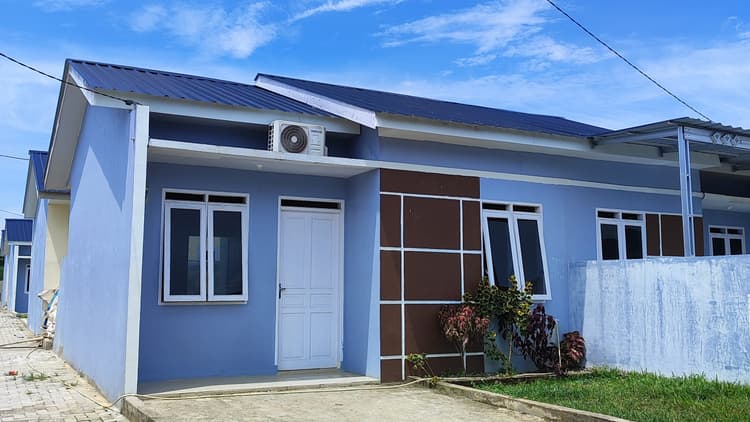
Membeli rumah sering dianggap sebagai salah satu tonggak kehidupan yang paling besar. Tapi, sebelum sampai ke akad kredit atau serah terima kunci, ada satu tembok besar yang harus dilewati: uang muka alias DP. Banyak orang gagal di tahap ini bukan karena tidak punya penghasilan, tapi karena kurang paham cara menghitung dan menyiapkan dananya.
Kalau Anda sedang mencari rumah pertama atau mungkin rumah kedua, memahami seluk-beluk DP bukan cuma soal angka. Ada strategi, ada jebakan halus yang sering bikin calon pembeli menyesal di kemudian hari.
Apa Itu DP dan Kenapa Harus Ada?
Uang muka adalah sejumlah dana yang Anda bayarkan di awal sebagai tanda keseriusan dan untuk mengurangi nilai pinjaman ke bank. Semakin besar DP, semakin kecil utang pokok Anda, dan otomatis cicilan bulanan jadi lebih ringan. Sebaliknya, DP kecil memang terasa enteng di awal, tapi bunga yang harus dibayar sepanjang tenor bisa jauh lebih besar.
Bank Indonesia sebenarnya sudah mengatur minimum DP untuk KPR, yaitu 15% untuk rumah pertama dan 20% untuk rumah kedua. Tapi, angka itu hanya batas bawah. Di lapangan, banyak bank atau pengembang yang meminta 20% hingga 30% tergantung profil risiko Anda.
Menghitung DP: Jangan Cuma Lihat Harga Jual
Banyak orang mengira DP dihitung dari harga jual rumah saja. Padahal, ada beberapa komponen lain yang sering luput diperhatikan.
Ambil contoh rumah seharga Rp500 juta. Jika bank menetapkan DP 20%, maka Anda harus menyiapkan Rp100 juta. Tapi tunggu dulu. Angka itu belum termasuk biaya provisi, administrasi, asuransi, notaris, dan BPHTB. Total biaya di luar DP ini biasanya berkisar 5% hingga 7% dari harga rumah. Jadi, dana yang benar-benar harus Anda siapkan bisa mencapai Rp125 juta sampai Rp135 juta.
Kalau Anda memaksakan diri membayar DP dengan tabungan yang pas-pasan, sisa dana darurat bisa habis. Ini berbahaya karena setelah punya rumah, justru pengeluaran tak terduga sering muncul.
Strategi Mengumpulkan DP Tanpa Harus Menjual Ginjal
Tidak perlu menunggu kaya untuk punya DP. Ada beberapa cara realistis yang bisa dilakukan siapa saja.
Pertama, mulai dari sekarang. Menyisihkan 20% penghasilan setiap bulan ke rekening terpisah selama tiga sampai lima tahun akan mengumpulkan dana yang lumayan. Kuncinya adalah disiplin dan jangan diganggu gugat.
Kedua, manfaatkan program DP ringan dari pengembang. Tapi hati-hati, biasanya harga rumahnya sudah dinaikkan terlebih dahulu untuk menutupi subsidi DP tersebut. Baca baik-baik akadnya.
Ketiga, cari rumah yang sedang dalam tahap pre-sale atau indent. Pengembang sering memberikan harga khusus dengan DP lebih rendah atau cicilan DP tanpa bunga.
Keempat, kalau Anda punya aset seperti kendaraan atau emas, bisa dipertimbangkan untuk dijual. Tapi jangan sampai mengorbankan kendaraan utama yang dipakai mencari nafkah.
Hal Wajib yang Harus Dicek Sebelum Bayar DP
Ini bagian yang paling sering diabaikan orang. Padahal, kelalaian di sini bisa berujung pada kerugian puluhan hingga ratusan juta rupiah.
Pertama, legalitas tanah dan bangunan. Pastikan sertifikatnya jelas. Apakah SHM, HGB, atau masih berupa girik? Cek juga apakah tanahnya sedang dalam sengketa atau tidak. Anda bisa meminta salinan sertifikat dan memverifikasinya ke BPN setempat.
Kedua, status pengembang. Jangan mudah tergiur harga murah dari pengembang yang belum punya track record. Cari tahu apakah proyek sebelumnya selesai tepat waktu atau malah mangkrak. Browsing forum properti dan tanya langsung ke penghuni sebelumnya adalah langkah bijak.
Ketiga, perjanjian pengikatan jual beli (PPJB). Bacalah dengan teliti, terutama pasal tentang pembatalan, denda, dan pengembalian DP. Beberapa pengembang mencantumkan klausul yang memberatkan pembeli, misalnya DP hangus total jika pembeli gagal melunasi KPR.
Keempat, biaya-biaya di luar DP. Tanyakan rincian biaya notaris, AJB, BPHTB, dan biaya lain. Jangan sampai Anda hanya menyiapkan DP, lalu panik karena harus menambah puluhan juta untuk biaya yang tidak terduga.
Kelima, pastikan rumah benar-benar ada. Ini terdengar sepele, tapi nyata. Ada kasus di mana pembeli membayar DP untuk rumah yang ternyata sudah dijual ke orang lain atau bahkan tidak pernah dibangun. Selalu kunjungi lokasi dan pastikan unit yang Anda beli sesuai dengan brosur.
KPR Syariah vs Konvensional: Pengaruh ke DP
Kalau Anda memilih KPR syariah, biasanya DP-nya bisa lebih fleksibel, bahkan ada yang 10%. Tapi cicilan akhirnya bisa lebih mahal karena marginnya dihitung di depan. Sementara KPR konvensional menawarkan DP lebih besar, tapi bunga bisa fluktuatif mengikuti suku bunga acuan.
Pilih sesuai kemampuan arus kas Anda. Jangan hanya tergoda DP murah, tapi cicilan bulanannya mencekik leher.
Setelah DP Terbayar, Jangan Lengah
Membayar DP bukan akhir dari perjuangan. Setelah itu, Anda masih harus melewati proses verifikasi bank, penilaian agunan, hingga akad kredit. Pastikan dokumen Anda lengkap, slip gaji rapi, dan riwayat kredit bersih.
Kalau ada tunggakan kartu kredit atau pinjaman online, segera lunasi sebelum mengajukan KPR. Bank sekarang sangat ketat dalam menilai risiko.
Pada akhirnya, membeli rumah adalah maraton, bukan sprint. Menyiapkan DP dengan matang, mengecek semua detail, dan tidak terburu-buru akan menyelamatkan Anda dari stres berkepanjangan. Rumah adalah tempat pulang, bukan tempat menyesal.