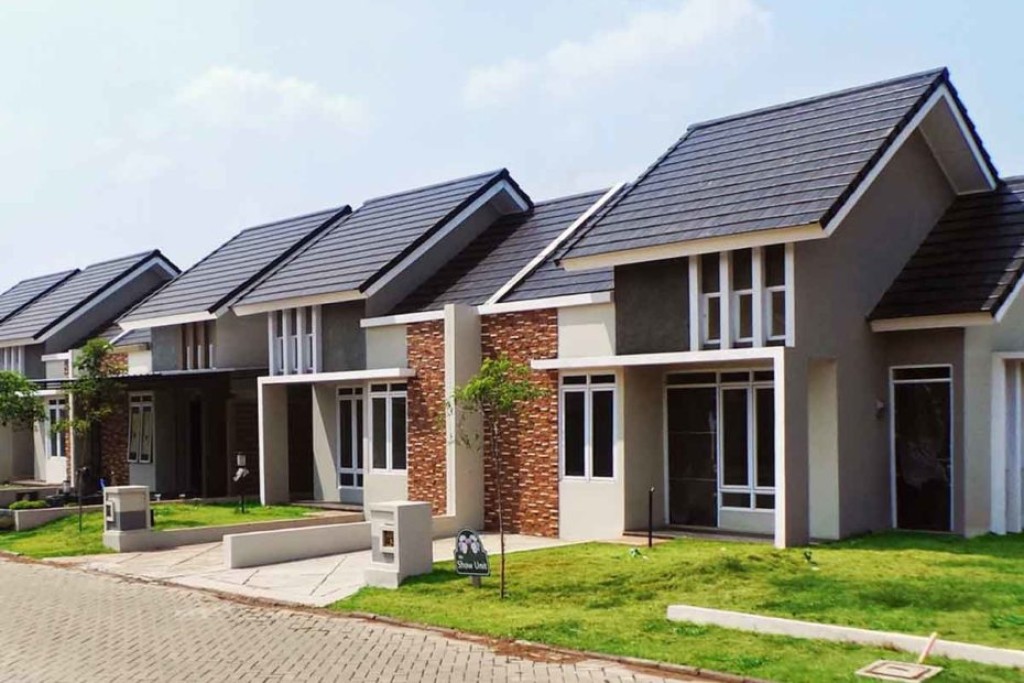
Membeli rumah pertama adalah momen besar. Campur aduk antara excited, deg-degan, dan bingung itu wajar banget. Salah satu hal yang paling bikin kepala pusing adalah urusan KPR alias Kredit Pemilikan Rumah. Banyak orang akhirnya menunda beli rumah karena merasa prosesnya ribet dan penuh jebakan. Padahal, kalau tahu seluk-beluknya dari awal, KPR rumah pertama bisa jadi jalur yang masuk akal buat memiliki tempat tinggal sendiri.
Tulisan ini akan membahas tuntas soal KPR untuk pembeli rumah pertama. Mulai dari jenis-jenisnya, biaya yang sering luput dari perhitungan, sampai hal-hal kecil yang wajib dicek sebelum tanda tangan akad kredit. Disimak sampai habis ya, biar nggak salah langkah.
Kenali Dulu Apa Itu KPR dan Jenisnya
KPR adalah pinjaman jangka panjang dari bank atau lembaga keuangan untuk membeli rumah. Kamu membayar uang muka di awal, lalu sisanya dicicil setiap bulan selama periode tertentu, biasanya 5 sampai 30 tahun. Bank akan menahan sertifikat rumah sebagai jaminan sampai utang lunas.
Ada beberapa jenis KPR yang perlu kamu tahu:
-
KPR Subsidi: Ditujukan untuk masyarakat berpenghasilan rendah. Bunga jauh lebih murah dan cicilan ringan, tapi ada batasan harga rumah dan penghasilan. Program ini biasanya lewat bank tertentu yang ditunjuk pemerintah.
-
KPR Non-Subsidi: Untuk kamu yang penghasilannya di atas batas subsidi. Bunga mengikuti pasar, jadi lebih fluktuatif. Rumah yang bisa dibeli pun lebih bebas, sesuai kemampuan.
-
KPR Syariah: Menggunakan akad murabahah, musyarakah mutanaqisah, atau ijarah. Tidak ada bunga, tapi ada margin keuntungan yang disepakati di awal. Cicilannya tetap sampai lunas, jadi lebih tenang buat yang anti riba.
-
KPR Fixed vs Floating: Bunga fixed artinya cicilan tetap selama periode tertentu (misal 3 tahun). Setelah itu, bunga berubah jadi floating yang mengikuti suku bunga pasar. Ini yang sering bikin cicilan melonjak di tahun-tahun berikutnya.
Pahami dulu jenis mana yang cocok dengan kondisi keuanganmu. Jangan hanya tergiur cicilan murah di iklan, tapi abaikan skema bunganya.
Biaya-Biaya yang Sering Bikin Kaget
Banyak calon pembeli rumah cuma fokus pada harga rumah dan cicilan bulanan. Padahal, ada deretan biaya lain yang harus disiapkan di awal. Kalau nggak dihitung dari awal, bisa-bisa dana darurat terkuras habis.
Berikut rincian biaya yang biasanya muncul:
-
Uang Muka (DP): Minimal 10-20% dari harga rumah. Untuk KPR subsidi, DP bisa lebih rendah, bahkan ada yang 1%. Tapi ingat, DP kecil berarti utang pokok lebih besar dan cicilan lebih berat.
-
Biaya Provisi: Biasanya 1% dari plafon kredit. Ini semacam biaya administrasi bank karena sudah memberikan pinjaman.
-
Biaya Appraisal: Bank perlu menilai kelayakan rumah. Biayanya sekitar Rp300 ribu sampai Rp1 juta, tergantung lokasi dan nilai properti.
-
Biaya Notaris dan PPAT: Untuk akta jual beli, akta pembebanan hak tanggungan, dan balik nama sertifikat. Totalnya bisa 2-3% dari harga rumah.
-
BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan): Pajak pembeli, besarnya 5% dari selisih harga rumah dikurangi NPOPTKP (biasanya Rp60 juta untuk warisan, Rp80 juta untuk non-warisan, tergantung daerah).
-
Pajak Penjual: PPh final 2,5% dari harga jual. Biasanya ditanggung penjual, tapi dalam praktik bisa saja dibebankan ke pembeli kalau sudah kesepakatan.
-
Biaya Asuransi: Asuransi jiwa dan asuransi kebakaran. Premi bisa dibayar di awal atau digabung ke cicilan.
-
Biaya Administrasi Bank: Mulai dari Rp250 ribu sampai jutaan, tergantung bank.
-
Biaya Renovasi dan Furnitur: Sering dilupakan. Setidaknya siapkan 10-15% dari harga rumah untuk perbaikan ringan, cat ulang, atau beli perabot dasar.
Total biaya di luar DP bisa mencapai 5-10% dari harga rumah. Jadi kalau rumah seharga Rp500 juta, siapkan dana tambahan Rp25-50 juta untuk biaya-biaya ini. Jangan sampai tabungan habis hanya buat DP, lalu pusing cari pinjaman lagi buat notaris.
Cara Menghitung Kemampuan Cicilan yang Sehat
Bank punya aturan tidak tertulis: cicilan KPR idealnya tidak lebih dari 30% penghasilan bulanan. Tapi angka itu belum termasuk biaya listrik, air, iuran lingkungan, dan pajak bumi bangunan. Jadi kalau bisa, tekan cicilan di bawah 25% dari penghasilan bersih.
Contoh: Penghasilan kamu dan pasangan Rp15 juta per bulan. Cicilan maksimal yang nyaman adalah Rp3,75 juta. Kalau mau lebih aman, Rp3 juta. Dengan cicilan segitu, kamu bisa pinjam sekitar Rp400-500 juta untuk tenor 15-20 tahun, tergantung bunga.
Tapi ingat, bunga KPR bisa berubah. Kalau di tahun ke-4 bunga naik dari 7% ke 12%, cicilanmu bisa melonjak 30-40%. Makanya, hitung juga skenario terburuk. Jangan sampai cicilan menggerus tabungan dan gaya hidup sampai nggak bisa nabung sama sekali.
Dokumen yang Wajib Disiapkan
Proses KPR butuh dokumen lengkap. Kalau ada yang kurang, pengajuan bisa tertunda berminggu-minggu. Beberapa dokumen yang biasanya diminta:
-
KTP suami dan istri (jika sudah menikah)
-
Kartu Keluarga
-
Akta nikah atau akta cerai (jika relevan)
-
Slip gaji 3 bulan terakhir
-
Surat keterangan kerja atau SK pengangkatan
-
Rekening koran 3-6 bulan terakhir
-
NPWP
-
Laporan keuangan (untuk wiraswasta)
-
Surat pesanan rumah dari developer
-
Fotokopi sertifikat rumah (jika beli dari perorangan)
Untuk wiraswasta, bank biasanya minta laporan keuangan dan rekening koran lebih panjang, bisa 6-12 bulan. Pastikan semua dokumen asli dibawa saat wawancara dan akad kredit.
Hal yang Wajib Dicek Sebelum Akad Kredit
Ini bagian paling krusial. Jangan sampai kamu menyesal di kemudian hari karena kurang teliti. Beberapa hal yang wajib dicek:
1. Legalitas Rumah dan Tanah
Pastikan sertifikat rumah jelas. Cek apakah sertifikat sudah atas nama penjual, bukan masih warisan yang belum dibalik nama. Kalau beli dari developer, cek izin lokasi, site plan, dan IMB (Izin Mendirikan Bangunan). Untuk rumah second, cek juga apakah ada sengketa atau blokir di sertifikat.
2. Kondisi Fisik Rumah
Jangan hanya lihat foto dan video. Datang langsung ke lokasi. Cek dinding, atap, lantai, saluran air, dan listrik. Kalau perlu, bawa tukang atau inspektur properti untuk menilai. Rumah yang terlihat bagus di foto bisa jadi ada kebocoran atau pondasi retak.
3. Lingkungan Sekitar
Cek tetangga, keamanan, akses jalan, dan fasilitas umum. Apakah daerah rawan banjir? Bagaimana sinyal internet? Apakah ada rencana pembangunan tol atau pabrik di dekat situ? Lingkungan yang nyaman akan mempengaruhi kualitas hidup dan harga jual kembali.
4. Skema Bunga dan Biaya Lain
Baca detail perjanjian kredit. Pahami kapan bunga fixed berakhir, berapa bunga floating-nya, dan apakah ada biaya penalti jika lunas lebih cepat. Tanyakan juga soal biaya provisi, appraisal, dan asuransi. Jangan malu bertanya sampai jelas.
5. Klausul dalam Perjanjian KPR
Perhatikan klausul tentang denda keterlambatan, hak bank untuk menyita rumah, dan syarat restrukturisasi jika kamu kesulitan bayar. Pastikan juga tidak ada klausul yang memberatkan sepihak.
6. Kemampuan Finansial Jangka Panjang
Cicilan bukan hanya setahun dua tahun. Kamu akan terikat 10-20 tahun. Pastikan pekerjaanmu stabil, atau kalau wiraswasta, pendapatannya konsisten. Siapkan dana darurat minimal 6 bulan cicilan untuk mengantisipasi hal tak terduga seperti PHK atau sakit.
Tips Agar Pengajuan KPR Disetujui
Beberapa langkah praktis yang bisa meningkatkan peluang approval:
-
Perbaiki skor kredit: Bayar tagihan kartu kredit tepat waktu, hindari pinjaman online, dan jangan sering ganti pekerjaan.
-
Kurangi utang konsumtif: Bank menghitung rasio utang terhadap penghasilan. Kalau kamu punya cicilan motor atau kartu kredit, kurangi dulu sebelum ajukan KPR.
-
Siapkan DP lebih besar: DP 30% akan membuat cicilan lebih ringan dan bank lebih percaya.
-
Pilih bank dengan program menarik: Bandingkan suku bunga, biaya, dan layanan dari beberapa bank. Jangan langsung tergiur satu bank saja.
-
Gunakan jasa agen properti terpercaya: Kalau bingung, agen bisa membantu proses dan negosiasi.
Setelah Akad: Apa yang Harus Dilakukan?
Setelah akad kredit ditandatangani, kamu resmi jadi pemilik rumah dan debitur bank. Ada beberapa hal yang perlu dilakukan:
-
Simpan semua dokumen asli dengan aman, termasuk sertifikat, polis asuransi, dan perjanjian kredit.
-
Bayar cicilan tepat waktu. Setel autodebet atau ingatkan diri sendiri lewat kalender digital.
-
Cek berkala bunga floating. Kalau naik signifikan, pertimbangkan refinancing ke bank lain dengan bunga lebih rendah.
-
Jangan lupa bayar PBB setiap tahun.
-
Rawat rumah dengan baik. Rumah yang terawat akan mempertahankan nilai jualnya.
Menghindari Jebakan Umum
Banyak pembeli rumah pertama terjebak dalam beberapa hal ini:
-
Membeli rumah di luar kemampuan hanya karena tergiur promo DP 0%. Padahal cicilan bulanannya mencekik.
-
Tidak membaca perjanjian kredit sampai detail. Akibatnya kaget saat bunga naik.
-
Mengabaikan biaya tersembunyi seperti biaya notaris dan asuransi.
-
Menggunakan seluruh tabungan untuk DP, sehingga tidak punya dana darurat.
-
Membeli rumah tanpa cek fisik, hanya berdasarkan foto online.
Dengan menghindari jebakan di atas, proses KPR rumah pertama akan jauh lebih lancar dan tenang.
Membeli rumah pertama lewat KPR itu bukan sprint, tapi maraton. Butuh persiapan matang, riset, dan kesabaran. Mulai dari sekarang: hitung kemampuan, kumpulkan dokumen, cek properti, dan bandingkan penawaran bank. Jangan terburu-buru. Rumah yang tepat akan datang pada waktu yang tepat pula.